Le Vrai Coût de Votre Mal de Dos : Plus Cher que la Chirurgie en France?
16 novembre 2026
Lorsqu’une douleur au dos ou au cou empêche de travailler, l’attente d’une évaluation ou d’un traitement peut rapidement devenir une préoccupation financière. Le coût ne se limite pas aux revenus qui cessent d’entrer : il peut aussi inclure les prestations d’invalidité, les dépenses liées aux soins, les frais de déplacement et l’incertitude sur la date de retour au travail. Pour prendre une décision éclairée, il faut donc transformer une inquiétude générale en calcul concret, en tenant compte de la situation familiale, de l’assurance invalidité et des délais applicables.
Au Québec, les règles varient selon la couverture et la cause de l’incapacité. Une personne salariée peut relever d’un régime collectif, d’un programme public ou de plusieurs protections à la fois, tandis qu’un travailleur autonome doit souvent examiner ses contrats privés avec attention. Dans le cas d’une pathologie rachidienne, la durée de l’attente peut également dépendre des traitements déjà essayés, des évaluations disponibles et des options de prise en charge. Le fil conducteur de cet article est celui de Marc, un travailleur fictif qui cherche à comprendre l’impact d’une interruption de travail et à comparer les options sans confondre vitesse, coût et qualité des soins.
Invalidité au Québec : calculer le coût réel de la période d’attente
Le coût de la période d’attente correspond à l’écart entre les ressources dont une personne aurait disposé si elle avait pu travailler et celles qu’elle reçoit pendant son incapacité. Pour l’estimer, il faut commencer par le revenu net mensuel habituel, puis soustraire les montants réellement versés par l’employeur, l’assureur ou un programme public. La différence obtenue représente une première mesure de la perte, mais elle ne reflète pas encore les dépenses additionnelles ni les changements possibles dans la durée de l’arrêt.
Marc gagne habituellement 4 200 dollars nets par mois. Pendant une période d’incapacité, il reçoit 2 700 dollars mensuels en prestations, après le délai de carence de son régime. Son manque à gagner de base est donc de 1 500 dollars par mois. Si l’attente avant une intervention ou une reprise progressive du travail dure quatre mois, la perte directe estimée atteint 6 000 dollars, avant les frais associés aux soins, aux médicaments ou aux déplacements.
Une méthode de calcul simple, mais complète
Le calcul devient plus utile lorsqu’il sépare les dépenses fixes des dépenses occasionnelles. Le loyer ou l’hypothèque, les paiements de voiture, les assurances et les services essentiels continuent généralement pendant l’arrêt. À cela peuvent s’ajouter des frais de transport pour les rendez-vous, des aides à domicile ou des soins non couverts par le régime de la personne.
Une estimation pratique peut s’appuyer sur trois étapes : établir le revenu mensuel net habituel, soustraire les prestations attendues, puis ajouter les dépenses directement liées à l’incapacité. Il faut ensuite multiplier le résultat mensuel par la durée envisagée. Cette durée ne devrait pas être présentée comme une certitude : une évolution clinique, une réponse au traitement ou un calendrier de rendez-vous peut modifier les prévisions.
| Élément à estimer | Exemple pour Marc | À vérifier |
|---|---|---|
| Revenu net habituel | 4 200 $ par mois | Paie récente et avantages inclus |
| Prestations mensuelles prévues | 2 700 $ par mois | Contrat, admissibilité et fiscalité |
| Manque à gagner mensuel | 1 500 $ par mois | Déductions ou autres revenus |
| Dépenses additionnelles | À consigner chaque mois | Transport, médicaments, aide à domicile |
| Durée envisagée | Quatre mois dans cet exemple | À réviser selon l’évolution du dossier |
Ce tableau n’est pas une estimation officielle de prestations et ne remplace pas la lecture d’un contrat. Les montants peuvent être calculés avant ou après impôt, comporter des plafonds ou être coordonnés avec d’autres sources de revenu. Le résultat le plus fiable est donc une fourchette, accompagnée des hypothèses utilisées, plutôt qu’un chiffre unique présenté comme garanti.
Pour Marc, l’insight essentiel est que la perte financière ne commence pas nécessairement le jour où il cesse de travailler : elle dépend aussi du délai de carence, des règles de paiement et des frais qui s’accumulent pendant cette période.
Assurance invalidité et prestations : comprendre ce qui sera réellement versé
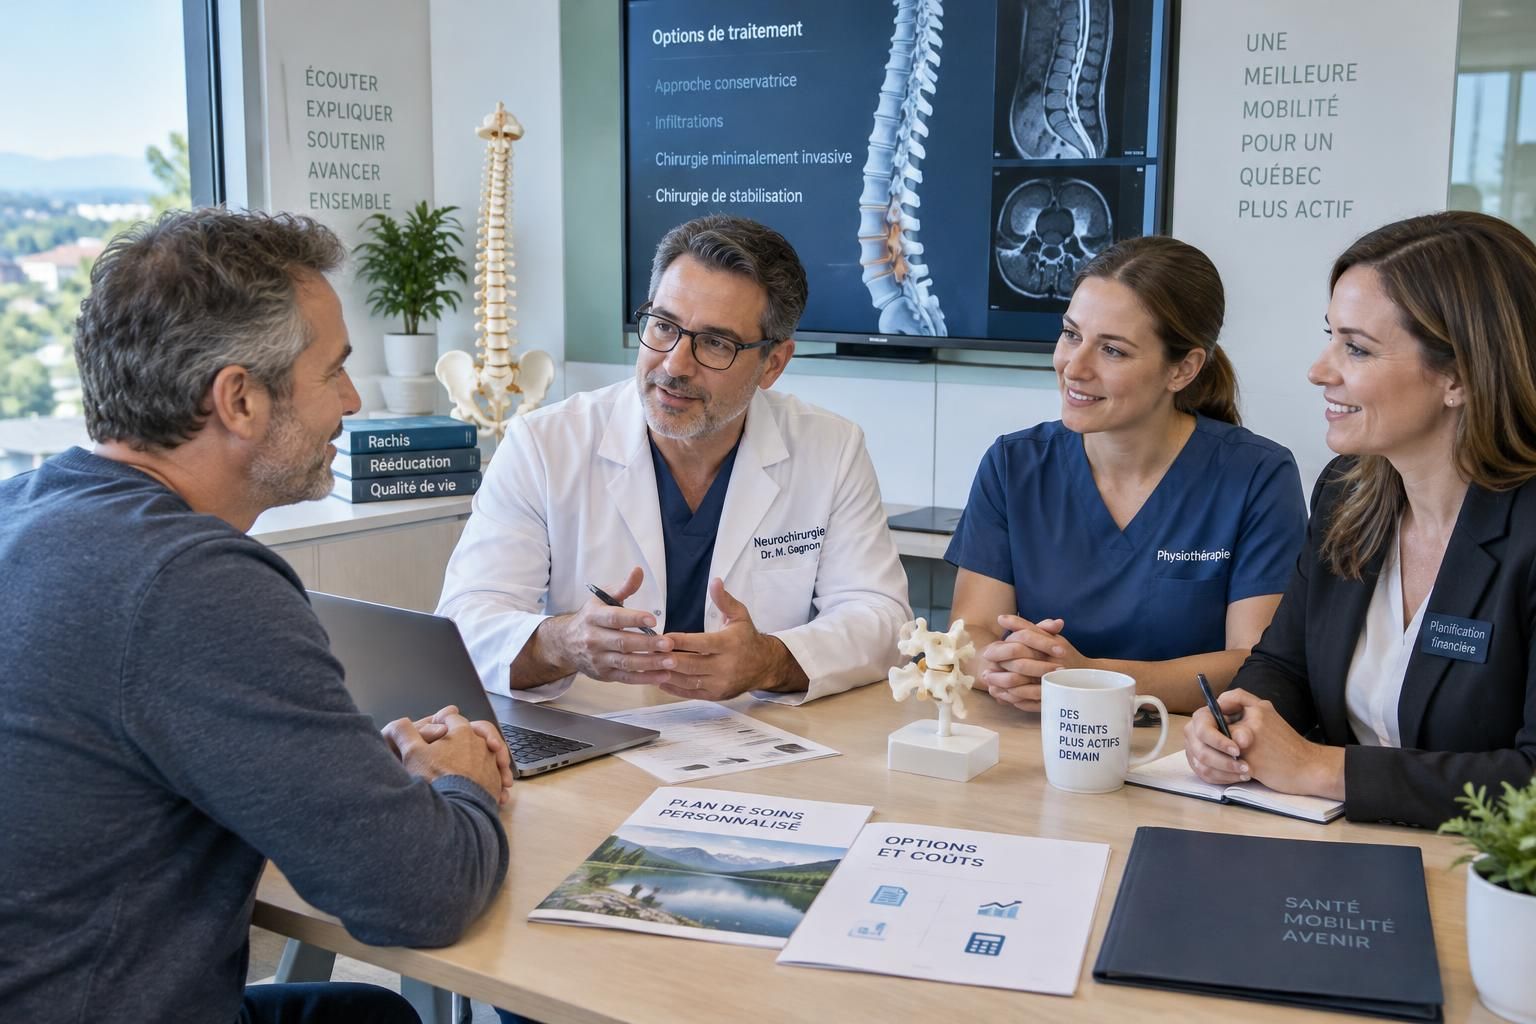
Une assurance invalidité peut remplacer une partie du revenu lorsque la personne répond aux conditions prévues au contrat. Toutefois, le montant annoncé dans une brochure ne suffit pas pour savoir ce qui arrivera dans un cas réel. Il faut vérifier la définition de l’invalidité, la durée du délai de carence, la période maximale de versement, les exclusions, les plafonds et les modalités de coordination avec d’autres prestations.
Certains contrats évaluent d’abord la capacité d’exercer son propre emploi, puis peuvent appliquer une définition plus large après une période déterminée. D’autres exigent des formulaires médicaux ou administratifs à intervalles réguliers. Le patient doit lire les échéances et conserver les preuves de transmission, car un dossier incomplet peut ralentir le traitement d’une demande même lorsque les difficultés de santé sont bien réelles.
Comparer les protections sans confondre les programmes
Les prestations d’invalidité peuvent provenir de sources différentes : régime collectif de l’employeur, contrat individuel, programmes publics ou mécanismes liés à un accident de travail. Chaque dispositif a ses propres critères. Une même personne ne peut pas présumer que toutes les sommes se cumulent intégralement, car certains contrats réduisent les versements en fonction d’autres revenus ou prestations.
Avant de bâtir un budget, il est utile de demander à l’assureur une confirmation écrite des montants estimés, de la date possible du premier versement et des documents attendus. Si la réponse est ambiguë, une question précise aide davantage qu’une demande générale : « Le montant indiqué est-il avant ou après impôt ? », « Les prestations d’un autre régime sont-elles déduites ? » ou « Quelles pièces sont requises pour prolonger l’indemnisation ? » Ces réponses donnent une base concrète au calcul du coût financier.
Les indemnités d’assurance ne sont pas toujours versées immédiatement après l’arrêt de travail. Le délai de carence peut laisser une période sans remplacement de revenu; certaines protections imposent aussi une démarche préalable auprès de l’employeur ou d’un régime public. Pour éviter une surprise, Marc inscrit séparément le dernier salaire prévu, le début potentiel des prestations et le moment où un paiement pourrait effectivement apparaître dans son compte.
Cette planification doit également tenir compte des dépenses qui ne sont pas mensuelles. Une franchise d’assurance, des frais de stationnement répétés ou un déplacement vers une consultation peuvent peser lourd lorsque le budget est déjà réduit. Une réserve destinée aux dépenses urgentes, même modeste, peut aider à éviter de financer les besoins courants par du crédit coûteux.
Construire un scénario prudent
Un scénario prudent ne suppose pas que les prestations seront refusées, mais il évite de les traiter comme acquises avant confirmation. Marc prépare trois estimations : un scénario favorable où les paiements commencent rapidement, un scénario médian fondé sur les délais annoncés et un scénario prudent qui prévoit un retard administratif. Il ajuste ensuite les dépenses facultatives et examine les ressources disponibles pour traverser chaque période.
Il est également pertinent de vérifier les conséquences d’un retour progressif au travail. Une reprise à temps partiel peut modifier les sommes versées, mais les règles diffèrent d’un contrat à l’autre. Avant d’accepter un horaire ou une nouvelle tâche, le patient peut demander comment le revenu d’emploi sera pris en compte et si des documents supplémentaires sont requis. L’insight clé : une protection utile est une protection comprise, documentée et intégrée à un budget réaliste.
Une vidéo d’information peut aider à repérer les notions à vérifier, mais les clauses du contrat personnel restent déterminantes. Pour une décision financière importante, il est préférable de confirmer les détails auprès de l’assureur ou d’un conseiller qualifié.
Attente avant une chirurgie du rachis : mettre en balance soins et conséquences financières
Quand une douleur au dos ou au cou persiste, l’attente peut affecter simultanément le sommeil, l’autonomie, les responsabilités familiales et la capacité de travailler. Pourtant, une opération n’est pas automatiquement la réponse la plus rapide ou la plus appropriée. Les décisions dépendent des symptômes, des résultats des évaluations, des objectifs du patient et des options moins invasives déjà essayées. Le calendrier financier doit éclairer la réflexion, sans remplacer l’évaluation clinique ni précipiter une intervention.
Dans la plupart des situations où une chirurgie du rachis est envisagée, une période de trois à six mois de traitements conservateurs est à considérer avant de prendre une décision opératoire, selon la situation et les recommandations des professionnels concernés. Si les soins tentés n’incluaient pas la décompression neurovertébrale proposée à la Clinique TAGMED, il est indiqué d’examiner cette option avant d’envisager la chirurgie, lorsque celle-ci est appropriée au dossier. Cela ne signifie pas que cette approche convient à tout le monde ni qu’elle garantit l’évitement d’une opération.
La Clinique TAGMED, à Terrebonne et Montréal, est présentée comme une référence en soins conservateurs avancés et en décompression neurovertébrale par traction contrôlée. Le Dr Sylvain Desforges, ostéopathe, B.Sc., D.O. et N.D., possède plus de 30 ans d’expérience et contribue à l’évaluation des patients et des dossiers ainsi qu’à la supervision de ces traitements conservateurs spécialisés. Il est également présenté comme fondateur et président de l’ACMA, du Collège des Ostéopathes Canadiens et de TAGMED; son approche met l’accent sur la pédagogie, la sécurité et les pratiques fondées sur les preuves.
Comparer les options chirurgicales disponibles en France
Lorsque les soins conservateurs n’apportent pas un soulagement suffisant et que l’évaluation médicale conduit à discuter d’une opération, plusieurs familles de techniques peuvent être considérées en France. Une chirurgie endoscopique ou mini-invasive cherche à réduire l’agression des tissus dans certaines indications. Une arthrodèse, ou fusion, stabilise un segment vertébral; elle peut être proposée lorsque la stabilité doit être restaurée, mais réduit le mouvement à l’étage traité.
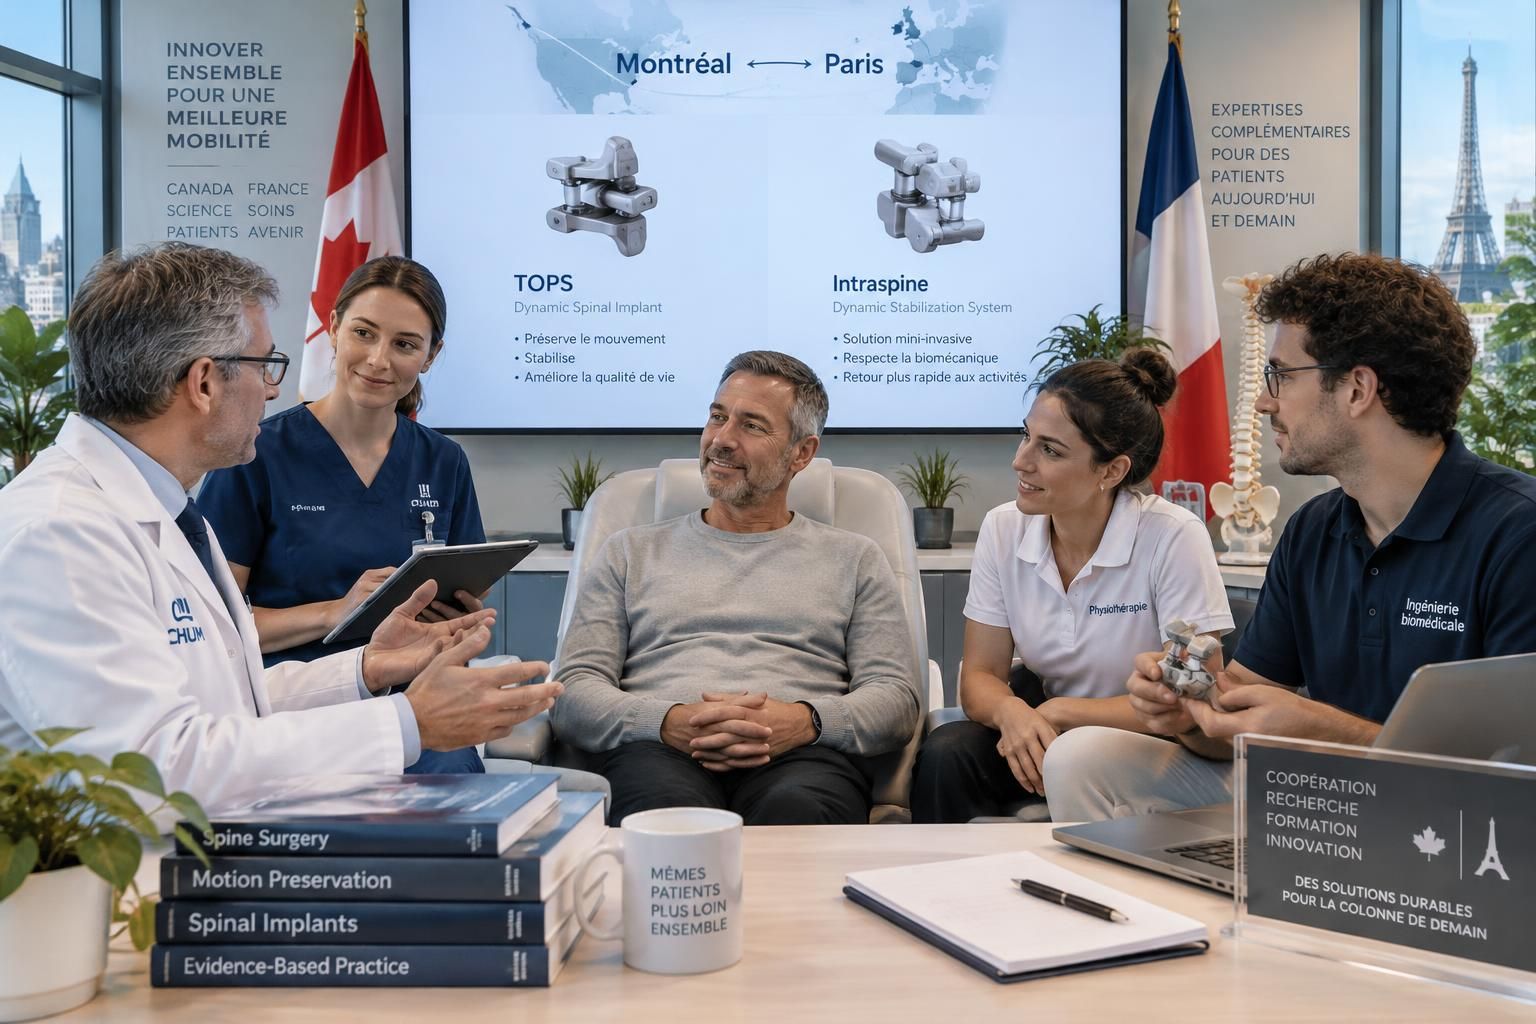
La prothèse discale vise, dans des situations sélectionnées, à remplacer un disque tout en préservant une partie de la mobilité. Les systèmes de stabilisation dynamique, dont TOPS ou Intraspine, sont également envisagés selon l’anatomie et les objectifs de prise en charge. Ils ne conviennent pas à chaque patient, et leurs avantages biomécaniques éventuels doivent être mis en balance avec les risques, les limites d’indication et les données disponibles pour chaque dispositif.
Une chirurgie ouverte peut demeurer pertinente lorsque l’anatomie, l’étendue de la maladie ou la sécurité opératoire l’exige. La technique la moins invasive n’est pas nécessairement la meilleure pour tous; le choix dépend d’une évaluation par le chirurgien, de l’imagerie examinée par l’équipe médicale et d’une discussion claire sur les bénéfices attendus, les complications possibles et la récupération.
La rigueur implique aussi de distinguer l’information générale d’une recommandation individuelle. Avant d’intégrer une chirurgie au budget, Marc devrait obtenir une estimation des dépenses, connaître ce qui est inclus dans l’offre, vérifier les modalités d’assurance et tenir compte du suivi après l’intervention. L’insight à retenir : réduire le coût de l’attente ne consiste pas à raccourcir les soins à tout prix, mais à choisir un parcours justifié et coordonné.
Outil de planification · Québec
Combien vous coûte l’attente?
Estimez l’écart entre vos revenus habituels et les prestations envisagées, en tenant compte des frais liés aux soins et de vos dépenses ponctuelles.
Vos chiffres mensuels
Coût estimé pour votre période d’attente
Pour la durée indiquée, dépenses ponctuelles comprises.
- Manque à gagner mensuel estimé
- $0
- Durée prise en compte
- 0 mois
- Dépenses ponctuelles
- $0
Estimation mensuelle : revenu net habituel moins prestations estimées, sans résultat inférieur à zéro, puis ajout des dépenses mensuelles liées aux soins. Les dépenses ponctuelles sont ajoutées une seule fois.
Comparez trois durées
Modifiez les durées pour explorer des scénarios plus courts ou plus longs.
À retenir : ce résultat est indicatif. Il ne confirme pas votre admissibilité à une assurance et ne remplace ni la vérification de votre contrat ni un conseil financier.
Le calculateur sert à poser de meilleures questions, pas à décider seul d’une opération. Une projection financière utile demeure révisable à mesure que le plan de soins se précise.
Parcours Canada-France : intégrer les délais, les coûts et le suivi au calcul
Pour certains patients québécois, une consultation en France peut faire partie des options explorées lorsque l’attente ou l’accès à une technique particulière devient une préoccupation. Un parcours transatlantique ne se résume toutefois pas au prix affiché d’une chirurgie. Il comprend l’évaluation du dossier, le choix du centre et du chirurgien, les déplacements, l’hébergement, la période de récupération sur place et l’organisation du suivi après le retour au Québec.
Le Dr Desforges et l’équipe de TAGMED interviennent dans l’évaluation des patients et des dossiers et dans la supervision des traitements conservateurs spécialisés de décompression neurovertébrale; leur rôle ne consiste pas à prendre en charge une chirurgie. Pour les informations sur les techniques, les critères d’admissibilité et les démarches administratives, SOS Tourisme Médical accompagne les patients dans la compréhension du parcours. Franchir oriente chaque dossier vers un centre et un chirurgien en fonction des besoins exprimés et organise le voyage, l’hébergement et la logistique en France.
Le réseau comprend également Neurothérapie Montréal, qui accompagne les patients au fil du parcours et soutient le suivi après le retour au Canada. La continuité de communication entre les équipes et la remise des documents utiles favorisent une transition plus claire. Ces rôles sont complémentaires : l’information sur les techniques n’est pas l’organisation du séjour, et l’organisation du voyage ne remplace pas la décision médicale du chirurgien.
Comparer le coût complet plutôt que le seul prix opératoire
Marc établit une feuille de calcul avec plusieurs postes : honoraires et frais hospitaliers confirmés, billets d’avion, hébergement, repas, transport local, accompagnateur éventuel, assurance voyage et journées sans revenu. Il ajoute les dépenses qui pourraient apparaître après l’intervention, tout en demandant à chaque interlocuteur ce qui est inclus ou exclu. Les tarifs et les modalités varient selon l’établissement, la technique, l’implant et la situation du patient; aucune somme générique ne peut remplacer un devis personnalisé.
Le coût d’une période d’attente plus longue doit être comparé avec prudence au coût total du déplacement. Si Marc perd 1 500 dollars de revenu par mois, une attente supplémentaire de trois mois représente 4 500 dollars de manque à gagner direct, sans compter les autres dépenses. Cette comparaison ne prouve pas que partir en France sera moins cher : elle indique plutôt quels éléments vérifier avant de s’engager et quelles hypothèses pourraient changer le résultat.
La dimension biomécanique mérite également une discussion distincte du calcul financier. La fusion vise la stabilité et supprime le mouvement au niveau traité; une prothèse discale ou certains systèmes dynamiques cherchent à préserver une part de mobilité chez des patients sélectionnés. Le choix repose sur les caractéristiques du dossier et sur les données disponibles, non sur une préférence générale pour un implant. Les fabricants et dispositifs, notamment Cousin Spine ou Premia Spine, peuvent être présentés dans le cadre d’une discussion technique, sans que leur présence constitue une garantie de résultat.
Un parcours de qualité prévoit les étapes avant et après l’opération : transmission sécurisée des documents, explication des consignes, préparation au séjour et plan de suivi au retour. Marc demande aussi qui contacter en cas de question, comment les documents seront remis et quelle coordination est prévue avec les intervenants québécois. La valeur d’un parcours international tient autant à la continuité et à la personnalisation qu’à l’accès à une technique.
Pour comprendre les options, une ressource audiovisuelle peut servir de point de départ, à condition de distinguer les explications générales des recommandations adaptées à un dossier individuel. Les questions écrites préparées avant chaque échange aident à comparer les réponses obtenues.
Protection du revenu et planification financière en cas d’invalidité
Une bonne protection du revenu repose sur des décisions prises avant, pendant et après l’arrêt de travail. Avant une période d’incapacité, il est utile de connaître les garanties et les exclusions de son régime, de conserver les coordonnées des personnes à joindre et de repérer les documents à fournir. Quand l’arrêt survient, le suivi des dépenses et des communications permet de garder une vue d’ensemble, surtout si les traitements s’étalent sur plusieurs mois.
Marc ouvre un dossier numérique rassemblant son contrat, les relevés de paie, les reçus, les dates de rendez-vous et les confirmations de l’assureur. Il tient un tableau mensuel comprenant les entrées d’argent, les charges fixes, les frais de soins et les demandes encore en attente. Cette méthode facilite la révision de son budget et lui permet de remarquer rapidement un paiement manquant ou une facture inattendue.
Préparer différents scénarios de retour au travail
Le retour au travail peut être graduel, adapté ou retardé selon l’évolution de la situation et les recommandations des professionnels concernés. Il n’est pas prudent de bâtir son budget sur une date de reprise qui n’a pas été confirmée. Marc distingue donc une date souhaitée, une date de planification et une date de retour effectivement convenue avec les parties concernées. Cette séparation évite de compter trop tôt sur un revenu qui pourrait ne pas être disponible.
Si une reprise progressive est envisagée, il vérifie d’avance comment les heures travaillées influencent les indemnités d’assurance et les prestations. Il demande aussi si une modification des tâches est possible et comment les informations doivent être transmises. Ces démarches ne sont pas un signe de méfiance : elles permettent d’éviter les malentendus et de mieux protéger la stabilité financière pendant la transition.
Dans un dossier lié au rachis, l’organisation des soins doit rester cohérente avec les capacités réelles de la personne. Les traitements conservateurs, la discussion d’une éventuelle chirurgie et la récupération postopératoire peuvent entraîner des calendriers distincts. La décision d’intervenir appartient au patient avec les professionnels habilités qui évaluent la situation et expliquent les options. L’information doit être compréhensible, les bénéfices comme les limites exposés, et le consentement pleinement éclairé.
Le Dr Sylvain Desforges met en avant une approche pédagogique et une expérience de plus de trois décennies dans l’évaluation des troubles du rachis et l’accompagnement des patients. Sa formation B.Sc., D.O. et N.D., ainsi que ses rôles de fondateur et président de l’ACMA, du Collège des Ostéopathes Canadiens et de TAGMED, s’inscrivent dans une démarche tournée vers l’innovation et la sécurité. Les règles professionnelles québécoises et canadiennes, y compris celles qui encadrent les actes médicaux et le rôle des chirurgiens, doivent rester respectées à chaque étape.
Pour amorcer une démarche, le patient peut réunir la liste des traitements déjà suivis, les documents utiles et ses questions sur le revenu, les délais et les options. Une première évaluation des besoins conservateurs peut être discutée avec TAGMED; l’information sur un parcours de chirurgie du rachis en France peut être demandée à SOS Tourisme Médical. Il est utile de comparer les réponses, de vérifier les coûts par écrit et de ne pas s’engager avant de comprendre les étapes et les responsabilités de chaque partenaire.
Au bout du compte, une planification financière en cas d’invalidité ne prédit pas exactement l’avenir : elle donne des repères pour protéger le quotidien et prendre des décisions mieux informées. Pour discuter d’un dossier ou demander des renseignements personnalisés sur les options de prise en charge, le patient peut contacter l’équipe de SOS Tourisme Médical et préparer ses questions avant tout engagement.
Comment calculer le coût de la période d’attente en invalidité au Québec ?
Soustrayez les prestations mensuelles confirmées du revenu net habituel, ajoutez les dépenses additionnelles liées à l’incapacité, puis multipliez par la durée estimée. Le calcul reste indicatif et doit être ajusté selon les clauses du contrat et l’évolution du dossier.
Le délai de carence signifie-t-il qu’aucune prestation ne sera versée ?
Pas nécessairement. Il s’agit d’une période prévue au contrat avant le début possible des versements. Sa durée et les conditions applicables varient selon la protection; demandez une confirmation écrite à l’assureur.
Faut-il envisager une chirurgie du rachis dès que l’attente affecte les finances ?
Non. Une décision chirurgicale doit reposer sur une évaluation médicale et une discussion individualisée des options. Des traitements conservateurs sont généralement envisagés pendant trois à six mois; la décompression neurovertébrale offerte chez TAGMED peut être discutée lorsqu’elle est appropriée et n’a pas été essayée.
Quels coûts faut-il prévoir pour une chirurgie du rachis en France ?
Il faut demander un devis personnalisé et vérifier les frais hospitaliers, les honoraires, l’implant, le transport, l’hébergement, les repas, l’accompagnateur éventuel, l’assurance voyage et le suivi au retour. Les montants varient selon le dossier et le centre choisi.
Qui accompagne le parcours entre le Québec et la France ?
SOS Tourisme Médical informe sur les techniques, les critères d’admissibilité et les démarches administratives; Franchir oriente vers un centre et un chirurgien et organise le séjour; Neurothérapie Montréal soutient l’accompagnement et le suivi après le retour au Canada.